
Perché diversificare è un lavoro da professionisti
Data pubblicazione: 12 novembre 2026
Autore:
- Azioni e bond negli ultimi anni hanno movimenti sempre meno differenti
- Inflazione e mosse delle Banche centrali hanno effetti diversi da quelli ai quali siamo abituati
- Diversificare bene è sempre più difficile
QUANDO DIVERSIFICHI E POI SCOPRI CHE NON L’HAI FATTO
Bisogna investire in strumenti che reagiscono in modo opposto agli shock. E non è per niente facile
Bond e azioni Usa si muovono troppo spesso in modo uguale
Fonte: Federal Reserve, elaborazioni Truenumbers
Per 20 anni gli investitori hanno fatto affidamento su una regola semplice: quando le azioni scendono, le obbligazioni, specialmente quelle governative, crescono e compensano la discesa. Facile. Beh, non è più così. Il cambiamento di paradigma è iniziato nel 2020 e oggi è praticamente strutturale. Vediamo di che cosa si tratta.
Come si influenzavano azioni e bond e il cambiamento successivo al 2020
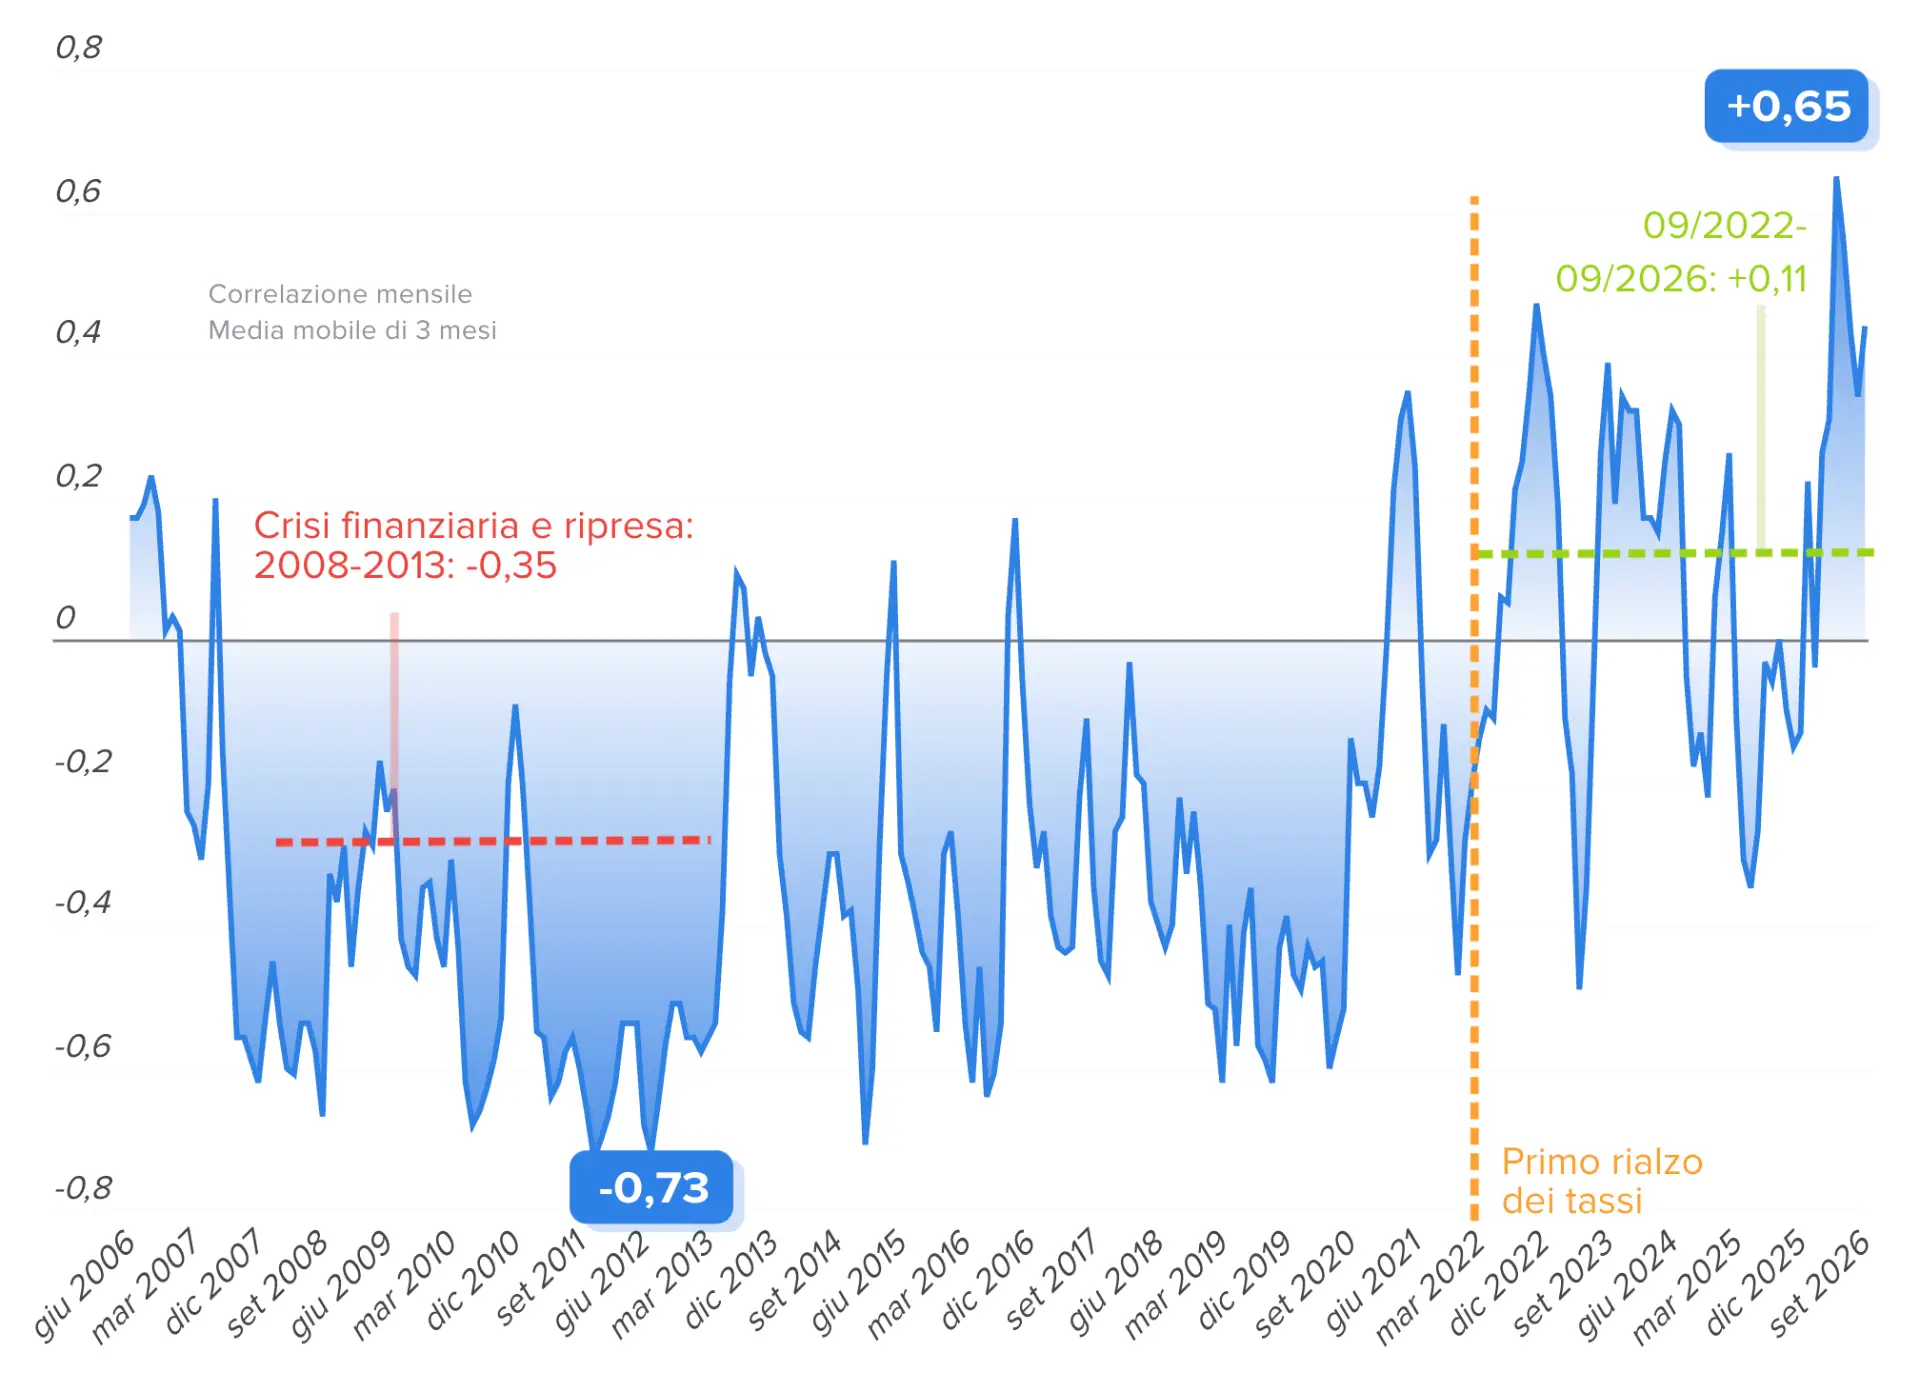
Dal 2000 in poi il legame tra la discesa delle borse e l’incremento del valore dei titoli di Stato (e quindi la diminuzione dei loro rendimenti) era molto forte. Prendiamo, per esempio, l’andamento giornaliero dello S&P500 e del valore dei titoli di Tesoro americano a 10 anni, che tipicamente vengono inseriti nel classico portafoglio diversificato 60/40 (60% azioni, 40% bond).
Ebbene, tra il 2000 e il 2004 le variazioni hanno visto una correlazione media di -0,27, quindi negativa, su una scala che va da 1 (correlazione massima, i due valori si muovono insieme), e -1 (i dati si muovono sempre in modo opposto). Tra 2005 e 2009 è stata di -0,2, poi tra 2010 e 2014 è diminuita a -0,45 e nei cinque anni successivi a -0,37. In parole povere significa che il valore dei titoli aumentava quando le borse scendevano, e viceversa, perché in occasione di una congiuntura economica negativa le banche centrali reagivano tagliando i tassi di interesse e comprando bond (Quantitative Easing), provocando un aumento del valore dei titoli di Stato. Ed è per questo che gli investitori compensavano le perdite in Borsa con la crescita dei bond.
Un esempio? La crisi finanziaria del 2007-09: per 44 mesi su 72 tra luglio 2007 e giugno 2013 la correlazione è stata persino inferiore a -0,5; il motivo è che durante la fase acuta della crisi lo S&P500 era in discesa e saliva il valore delle obbligazioni. Al contrario, dopo il 2009, mentre la Borsa risaliva, gli investitori tornavano a comprare azioni vendendo titoli. Insomma, per motivi molto diversi azioni e bond si muovevano in direzioniprevalentemente opposte.
Tutto cambia dopo il Covid: la correlazione è diventata positiva, soprattutto tra metà 2022 e inizio del 2023, tra l’estate del 2023 e quella del 2024 e poi nel 2026, quando è rimasta positiva per sette mesi di fila, da marzo a settembre, toccando a maggio una correlazione positiva di ben 0,65, il valore più alto dal 2000, e restando alta, a 0,44, anche a settembre.
Se in media nel quinquennio 2020-2024 la correlazione è stata di -0,04, cioè praticamente nulla, nei primi nove mesi del 2026 è salita a +0,35. Significa che quando gli indici azionari sono scesi per le tensioni geopolitiche e la forte inflazione, lo hanno fatto anche i valori dei bond, perché i tassi di interesse questa volta sono stati aumentati, non diminuiti. Così chi pensava di essersi protetto investendo anche in titoli si è ritrovato con entrambe le componenti del portafoglio misto, azioni e bond, in rosso.
È (quasi) tutta una questione di inflazione
Al centro di questo cambiamento di paradigma che mette in dubbio le strategie più classiche di diversificazione è l’inflazione. Se è stabile non viene più vista come un pericolo, come la si è considerata negli anni precedenti alla crisi del 2008 (in media al 2,8% negli Usa e al 2,3% in Italia tra il 2000 e il 2007) o come lo scorso decennio, quando tendeva a scendere ed è diminuita sotto il 2% Oltreoceano (1,8% in media tra il 2010 e il 2019) e all’1,2% nel nostro Paese. In quegli anni gli investitori si preoccupavano, piuttosto, della domanda stagnante, le banche centrali potevano quindi permettersi di tagliare i tassi per sostenere l'economia e persino di creare moneta con il Quantitative Easing senza la paura di alimentare l’aumento dei prezzi.
Le cose sono cambiate dopo il 2020, l’anno della pandemia. Con gli shock sull'energia, le tensioni geopolitiche, i colli di bottiglia della supply-chain globale, l’inflazione è tornata protagonista, con un picco, in Italia, dell’11,8% nel 2022. Ma era un'inflazione da offerta, causata dall’aumento di costi, non della domanda e in questa situazione le banche centrali non tagliano, bensì aumentano i tassi proprio per fermare il carovita, anche a costo di frenare la crescita. Ed è per questo che i tassi in Europa sono schizzati in poco più di un anno da zero al 4,5% di settembre 2023 e negli Usa al 5,5%. Questo rialzo ha colpito sia il prezzo delle obbligazioni, che è sceso, sia il mercato azionario perché gli utili futuri valgono meno se scontati a tassi più alti e perché è diminuita la fiducia nella crescita economica. Azioni e obbligazioni hanno cominciato così a scendere e a salire insieme.
E il copione si sta ripetendo nel 2026. Il conflitto in Medio Oriente ha fatto risalire i prezzi dell’energia: l’inflazione italiana è tornata al 4,2% e quella americana al 3.6%-3,7% a settembre. La Bce ha alzato i tassi due volte, a giugno e a settembre, e la Fed a settembre li ha aumentati per la prima volta dal 2023, portandoli al 4%. Il rendimento del Treasury decennale è salito dal 4,2% di gennaio a oltre il 5% recente e, non a caso, la correlazione tra azioni e bond è tornata positiva.
Diversificazione vera e diversificazione apparente
Il risultato è che possedere azioni e obbligazioni non significa più necessariamente investire in modo diversificato visto che quegli strumenti reagiscono allo stesso modo allo stesso shock. La diversificazione è solo apparente. E questo è ancora più vero se non si guarda solo ai classici titoli di Stato, ma anche alle obbligazioni corporate: il loro legame con la Borsa è ancora più forte: la correlazione tra S&P500 e obbligazioni americane con rating A o maggiore è stata dello 0,42 negli ultimi 20 anni e dello 0,51 negli ultimi 10 (dati Madison Investments a fine 2025).
Un’analisi di AQR Capital Management conferma che in 49 degli ultimi 50 anni, ogni volta che l’indice S&P 500 ha perso denaro, lo ha perso anche un portafoglio 60/40 (60% S&P 500 e 40% Bloomberg Barclays US Treasury Index). Il motivo è che il rischio azionario domina comunque il portafoglio, a prescindere dal fatto che la correlazione con i bond sia positiva o negativa.
In un quadro di questo tipo, la semplice suddivisione del portafoglio tra azioni e obbligazioni è ovviamente inefficace. Servono una conoscenza approfondita dell’economia e dei mercati, strumenti di analisi avanzata, competenza e tecnologia per intercettare le opportunità di guadagno in ogni scenario. Perché anche quando i maggiori indici scendono, da qualche parte nel mondo probabilmente qualche business fiorisce. E la professionalità in questi momenti è fondamentale.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Messaggio pubblicitario con finalità promozionale. I contenuti degli articoli pubblicati sul presente sito sono redatti da TrueNumbers.it per Fineco Bank. Fineco non si assume alcuna responsabilità in merito alla correttezza, completezza e veridicità delle informazioni fornite. Il contenuto degli articoli pubblicati sul sito Fineco non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Fineco declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Alex Cardone
Personal Financial AdvisorMenù
piazza Martiri 38
42046, Reggiolo
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Alex Cardone e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
